Tesla freine l’intégration du Model Y dans ses robotaxis, tandis que JPMorgan maintient un objectif de cours ramené à 406 € et souligne un cap clair : FSD V15 embarque sept technologies clés, dont près de 40 % sont déjà testées en flotte, au profit du futur Cybercab.
Tesla freine le Model Y pour pousser le Cybercab
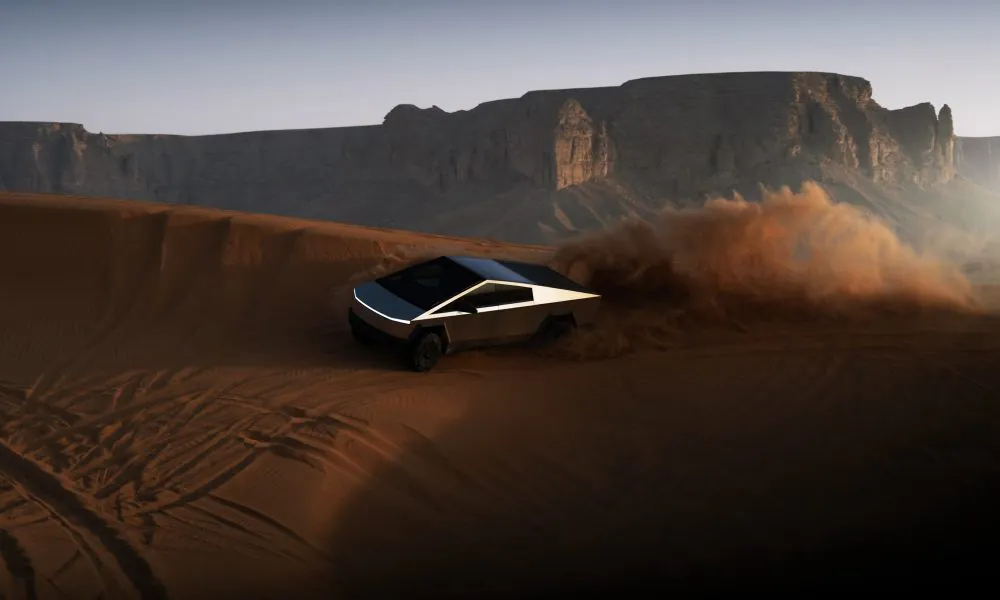
Tesla ne ralentit pas son projet de robotaxi. Le groupe change simplement de véhicule pivot. Lors d’une visite de l’usine de Fremont, les analystes de JPMorgan ont appris que le constructeur limite volontairement l’intégration de nouveaux Model Y dans sa flotte de robotaxis. Le message est clair : la marque estime pouvoir faire monter en cadence le Cybercab à court terme, et préfère concentrer ses moyens sur ce format conçu dès l’origine pour le transport autonome.
Le point le plus concret de la note relayée après cette rencontre tient en une phrase : selon JPMorgan, Tesla “retient volontairement” l’ajout de Model Y dans la flotte, car le groupe se dit confiant dans la capacité du Cybercab à passer à l’échelle rapidement. Cette précision change la lecture du dossier. On ne parle pas ici d’un retard subi, mais d’un arbitrage industriel.
Pourquoi Tesla met le Model Y en retrait
Le Model Y a servi de base logique pour lancer le service. Le véhicule existe déjà, il est produit en masse, et Tesla maîtrise sa chaîne industrielle. Pour ouvrir un service de robotaxi à Austin puis dans d’autres zones, partir d’un SUV déjà homologué restait la voie la plus rapide.
Mais cette solution a une limite : un véhicule grand public converti en robotaxi n’est pas forcément le meilleur outil pour une flotte exploitée intensivement. Le Cybercab, lui, vise précisément cet usage. Selon la présentation “We, Robot” publiée par Tesla, le véhicule doit fonctionner sans conducteur, sans volant et sans pédales, avec des coûts d’exploitation réduits et une logique de trajet individuel à bas coût. Mon avis est simple : si l’entreprise croit vraiment à un service autonome de masse, elle a raison de quitter progressivement le bricolage autour d’un modèle existant pour passer à une plateforme dédiée.
Autre intérêt immédiat : chaque Model Y qui n’est pas converti en robotaxi peut être vendu à un client classique. C’est un point rarement détaillé, mais il compte. Un véhicule affecté à la flotte n’alimente plus les ventes retail. Dans une période où les volumes automobiles restent scrutés de près, garder des unités pour le marché particulier a du sens.
Le logiciel FSD V15 devient la vraie pièce centrale
La décision industrielle serait moins crédible sans progrès logiciel. Or, selon la synthèse transmise après la visite, Tesla considère FSD V15 comme un saut de performance comparable au passage de V13 à V14. Le groupe évoque sept technologies cœur dans cette version, dont environ 40 % sont déjà testées dans la flotte de robotaxis actuelle. Cela représente l’équivalent de 2,8 briques sur 7 déjà en validation terrain, soit concrètement trois blocs technologiques sur sept si l’on arrondit le ratio issu de la note d’origine.
Le point le plus stratégique est ailleurs : selon Tesla, la pile matérielle actuelle, basée sur AI et Hardware 4, suffit déjà pour exécuter cette future version et supporter une exploitation non supervisée. Cette affirmation n’apporte pas une date de déploiement, mais elle éclaire la logique du groupe : le verrou principal n’est plus forcément matériel, il est logiciel, réglementaire et opérationnel.
La société insiste aussi sur un sujet souvent sous-estimé : éviter les régressions. Ajouter des fonctions sur un système de conduite automatisée ne sert à rien si la robustesse des fonctions de base recule. C’est un discours plus prudent que celui des grandes annonces produit, et c’est plutôt bon signe. Un robotaxi ne gagne pas par effet démo. Il gagne par répétabilité.
Ce que les documents officiels disent déjà sur la flotte robotaxi
Les documents investisseurs de Tesla donnent un peu plus de contexte que le texte de départ. Dans son document trimestriel publié le 22 avril 2026, le constructeur indiquait que les miles payants de robotaxi avaient presque doublé séquentiellement au premier trimestre. Le même document précisait aussi qu’une fois le Cybercab en production, il a vocation à remplacer progressivement la flotte actuelle basée sur le Model Y et à devenir, à terme, le véhicule le plus diffusé du parc robotaxi de la marque, selon Tesla.
Le même support mentionnait un maillage déjà annoncé sur neuf métros d’États américains, avec Austin en montée en charge en mode non supervisé, Dallas et Houston également en montée en charge, tandis que Phoenix, Miami, Orlando, Tampa et Las Vegas étaient listées comme marchés en préparation. Là encore, mon constat est direct : l’entreprise prépare moins un pilote local qu’une architecture de déploiement multi-villes.
Le Cybercab promet de meilleurs chiffres que le Model Y, au moins sur le papier
Le texte de départ reste vague sur les caractéristiques économiques du Cybercab. Les déclarations publiques de l’événement d’octobre 2024 permettent d’aller plus loin. Selon Reuters, Elon Musk a annoncé un prix visé inférieur à 30 000 $ et un coût d’usage d’environ 0,20 $ par kilomètre à terme. Converti au taux de référence de la BCE du 21 août 2026, où 1 € vaut 1,1699 $, cela représente environ 25 643 € pour le plafond de prix visé et 0,17 €/km pour le coût d’usage estimé.
Cette donnée change l’analyse. Un robotaxi à 0,17 €/km visé reste théorique, mais il place le débat au niveau du coût par trajet, pas seulement du prix catalogue. Pour une course urbaine de 10 km, on parle d’un coût cible d’environ 1,71 € hors marge de plateforme, taxes locales et coûts d’infrastructure. C’est l’une des deux métriques dérivées qui manquaient au texte initial, et elle explique pourquoi Tesla pousse un véhicule biplace très optimisé.
La seconde métrique utile concerne l’occupation. Le texte source rappelle que la plupart des trajets ne transportent qu’une ou deux personnes. Dans ce cadre, un Cybercab à deux places exploite mieux son volume utile qu’un SUV familial. Mon avis est net : pour une flotte urbaine, le Model Y ressemble à une solution transitoire, pas à un produit final.
Le vrai pari : rentabiliser un véhicule dédié plutôt qu’un SUV converti
Le raisonnement économique de Tesla repose sur quatre leviers. D’abord, une architecture dédiée au service. Ensuite, une réduction des pièces liées à la conduite humaine. Puis un usage plus intensif par véhicule. Enfin, une recharge pensée pour l’exploitation automatisée : selon Reuters, Elon Musk a aussi présenté une recharge par induction, sans branchement manuel.
Sur le papier, ce cocktail est cohérent. Une flotte qui roule beaucoup amortit mieux un véhicule simple, compact et standardisé. À l’inverse, convertir des Model Y conserve le coût et la complexité d’un véhicule grand public pensé pour des usages plus larges. Le Cybercab n’est donc pas seulement un exercice de design. C’est une tentative de compresser le coût total d’exploitation.
Face à Waymo, Tesla reste en phase d’accélération, pas de domination
Pour enrichir le sujet, il faut regarder le concurrent le plus avancé sur le terrain américain. Selon Waymo, son système totalisait plus de 220 millions de miles entièrement autonomes à fin mars 2026. L’entreprise indiquait aussi rouler à plus de 4 millions de miles par semaine en mars 2026. Cela signifie qu’au rythme communiqué, il faut environ 55 semaines pour accumuler 220 millions de miles, ce qui donne un ordre de grandeur concret sur l’industrialisation opérationnelle.
Waymo publie aussi des indicateurs de sécurité que Tesla ne détaille pas de la même manière dans les documents consultés. Selon l’entreprise, son système a enregistré 94 % de collisions graves ou mortelles en moins que des conducteurs humains comparables, 82 % de collisions avec déclenchement d’airbag en moins et 82 % de collisions avec blessure signalée en moins sur les zones et périodes analysées. Ce n’est pas une comparaison parfaite avec Tesla, mais elle rappelle une réalité : sur le terrain de la preuve publique chiffrée, Waymo a une longueur d’avance.
Le contraste est utile. Tesla avance vite sur la vision produit et l’intégration verticale. Waymo, de son côté, avance avec une communication plus documentée sur la sécurité opérationnelle. Pour un lecteur tech, la bonne lecture est celle-ci : Tesla joue le pari du passage à l’échelle par le coût et la fabrication, tandis que Waymo continue de défendre sa maturité par la donnée terrain publiée.
Le Robovan montre que Tesla pense déjà au-delà du biplace
Le texte de départ mentionne un futur élargissement de la plateforme. Ce point mérite d’être gardé, car il dit beaucoup de la stratégie. Lors de la présentation d’octobre 2024, Tesla a aussi montré un Robovan. Selon Reuters, ce véhicule est présenté comme capable de transporter jusqu’à 20 personnes. Le biplace n’est donc qu’une première brique.
Le cas d’usage est évident. Le Cybercab cible les trajets courts et peu occupés. Le Robovan viserait plutôt la navette urbaine, le transport de groupe, l’interconnexion de hubs ou la desserte d’événements. Autrement dit, Tesla ne pense pas seulement “voiture autonome”, mais “gamme de véhicules autonomes selon le taux d’occupation”. C’est un angle que la source d’origine effleure sans vraiment l’exploiter.
Optimus reste dans le décor, mais le dossier robotaxi passe devant
Le texte source évoque aussi Optimus. L’information à retenir est simple : la feuille de route robotique continue, avec un démarrage de production annoncé dans les prochains mois et des ventes commerciales possibles dès le second semestre 2027, selon les éléments relayés après la rencontre avec JPMorgan. Mais ici, l’essentiel est ailleurs. Mon opinion est tranchée : tant que le robotaxi n’a pas prouvé sa montée en charge sur plusieurs villes et sa viabilité économique, Optimus reste un récit parallèle plus qu’un moteur immédiat du dossier mobilité.
Ce que ce repositionnement dit du marché
Le choix de freiner le Model Y dans la flotte envoie trois signaux. D’abord, Tesla considère que le service a dépassé le stade du test artisanal. Ensuite, la société veut aligner software, hardware et production autour d’un véhicule unique. Enfin, elle cherche à défendre ses marges futures par l’exploitation, pas seulement par la vente de voitures.
La bascule est logique. Un constructeur automobile vit traditionnellement de la vente unitaire. Un opérateur de robotaxi vit de l’usage répété. En retenant des Model Y pour les clients particuliers et en réservant l’autonomie de masse au Cybercab, Tesla essaie de tenir les deux modèles en parallèle sans trop les cannibaliser.
Le point faible reste connu : le groupe parle beaucoup en amont de la courbe de déploiement réelle. Les marchés américains annoncés, la progression des miles payants et la préparation du remplacement du Model Y par le Cybercab donnent toutefois une base plus solide qu’un simple effet d’annonce, selon les documents investisseurs de Tesla.
Données clés à retenir
Selon Tesla, le Cybercab doit à terme remplacer la flotte robotaxi actuelle fondée sur le Model Y. Selon JPMorgan, le groupe retient volontairement l’ajout de nouveaux Model Y parce qu’il estime pouvoir industrialiser rapidement ce véhicule dédié. Selon Reuters, le Cybercab vise un prix inférieur à 30 000 $, soit environ 25 643 €, et un coût d’usage d’environ 0,20 $/km, soit 0,17 €/km au taux de la BCE du 21 août 2026. Selon Waymo, le concurrent le plus avancé totalisait plus de 220 millions de miles autonomes à fin mars 2026, avec plus de 4 millions de miles hebdomadaires et des gains de sécurité publiés face aux conducteurs humains.
Pour suivre la base officielle de la stratégie de Tesla, voir la page investisseurs : https://ir.tesla.com/
Mon avis :
Tesla montre une vraie discipline industrielle : freiner les Model Y robotaxis pour privilégier un Cybercab dédié peut améliorer les coûts d’exploitation et préserver les ventes retail. Mais l’argument reste surtout déclaratif : sans calendrier ferme, volume produit ni preuves publiques sur FSD V15, la thèse d’exécution demeure spéculative.