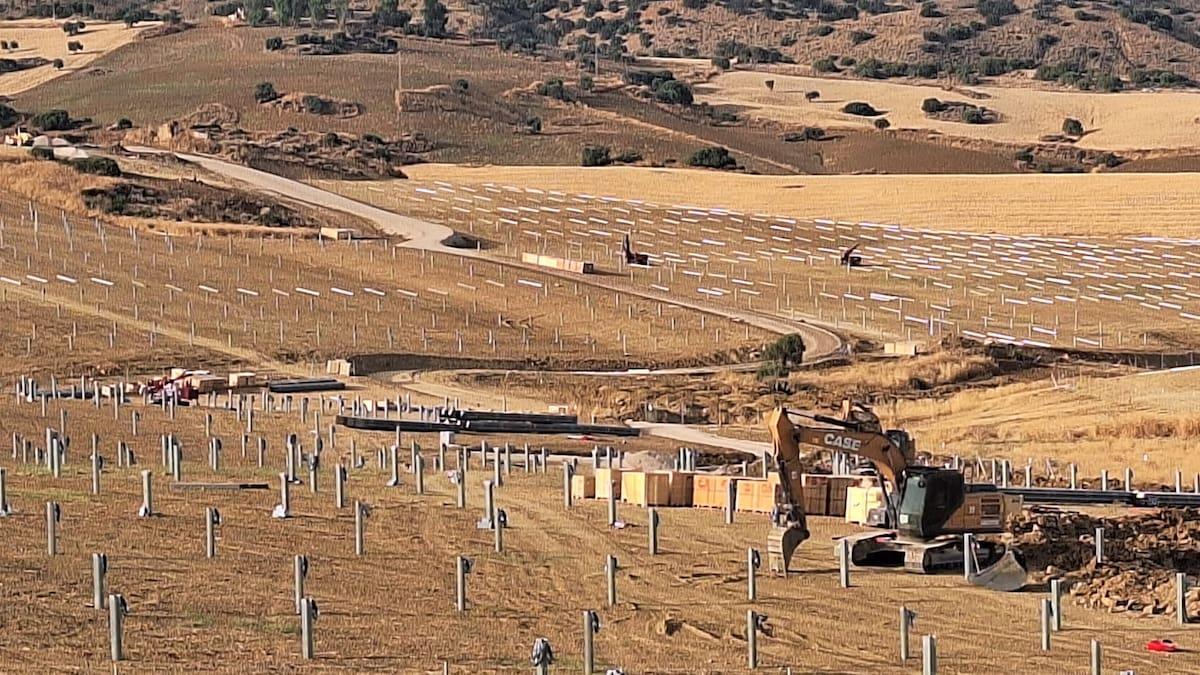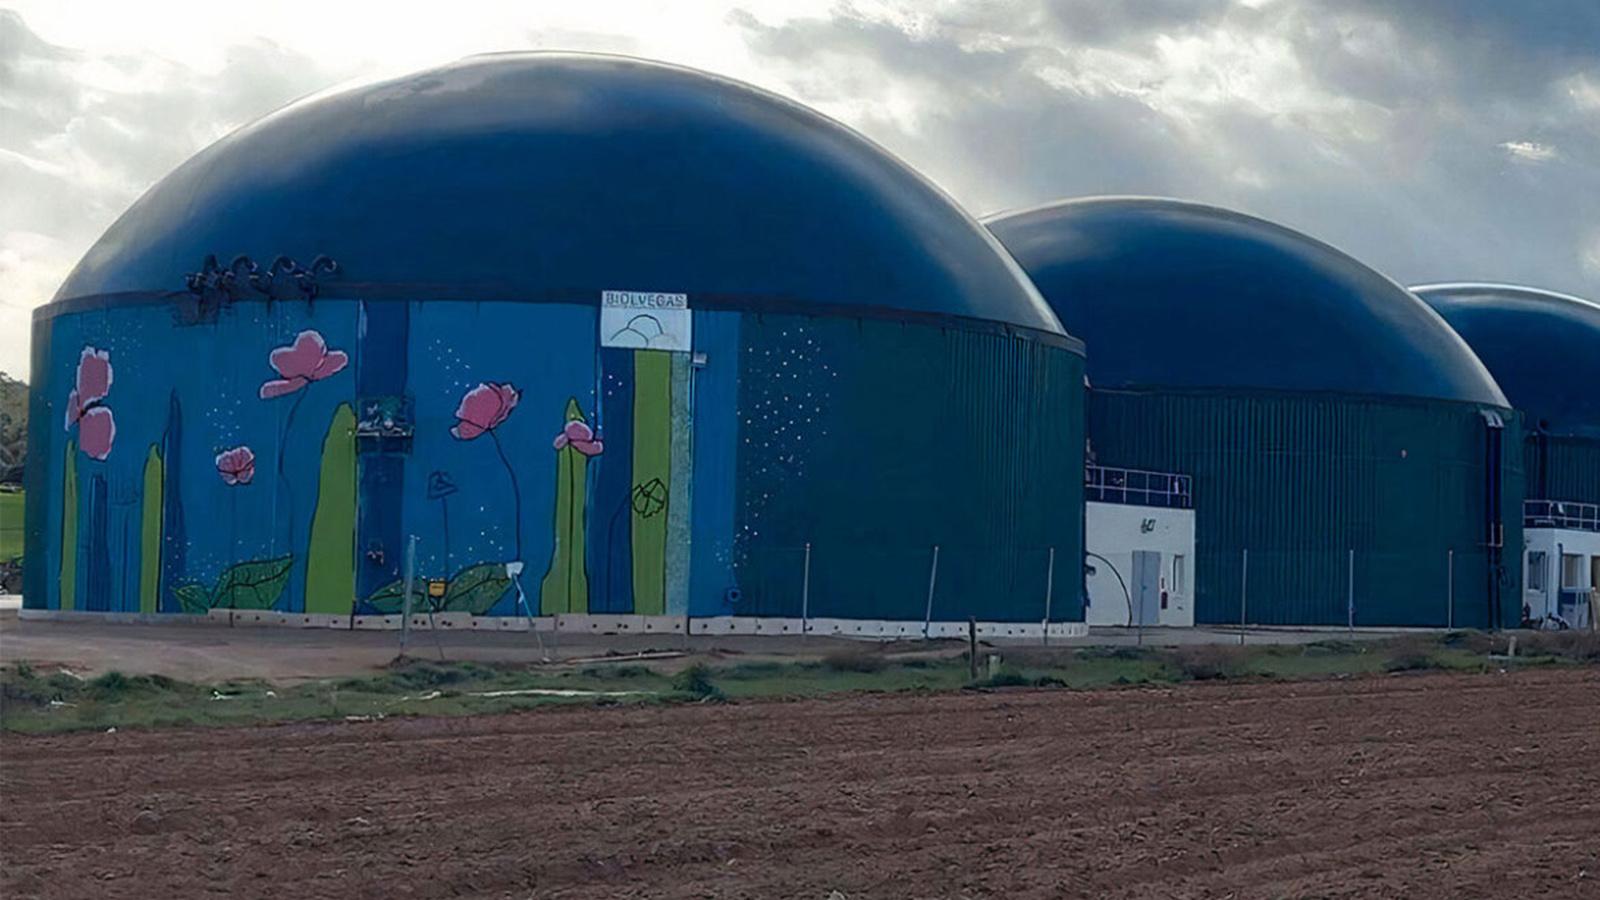
Avec un potentiel brut de 151 TWh par an, ramené à 25-35 TWh exploitables d’ici 2035, l’Espagne n’exploite encore que 22 usines de biométhane pour 0,428 TWh. Un retard net, mais aussi une réserve stratégique pour décarboner le gaz, créer des emplois ruraux et réduire la dépendance énergétique.
Le biometano espagnol part de loin, mais le potentiel est bien réel
L’Espagne dispose d’un atout que son mix énergétique exploite encore mal : ses déchets organiques. Le biometano, version épurée du biogaz jusqu’à une qualité compatible avec les usages du gaz naturel, peut être injecté dans les réseaux existants, consommé localement ou valorisé dans la mobilité lourde. Selon le MITECO, sa composition et son pouvoir énergétique sont très proches de ceux du gaz naturel, ce qui permet une injection en réseau et des usages dans le chauffage, l’industrie, l’électricité ou le transport sans reconstruire tout l’aval énergétique.
Le point faible de l’Espagne n’est donc pas la ressource. C’est le rythme d’exécution. La source d’origine évoque un potentiel brut de 151 TWh par an. Les données plus récentes de Sedigas rehaussent même ce gisement à 163 TWh/an, avec 2 326 implantations potentielles identifiées sur le territoire. Selon l’association, cela représenterait une capacité suffisante pour remplacer environ la moitié de la consommation actuelle de gaz naturel du pays. L’écart avec le parc réellement en service reste immense.
Selon Enagás, l’Espagne a injecté 428,6 GWh de biométhane en 2025, pour une capacité nominale d’injection de 1 119,6 GWh/an. Autrement dit, le parc existant n’a utilisé qu’environ 38,3 % de sa capacité nominale sur l’année. Cette métrique dérivée montre une chose simple : avant même de parler de centaines de nouvelles unités, la montée en charge des actifs déjà raccordés reste un sujet industriel central.
Le retard espagnol apparaît encore plus nettement dans la comparaison européenne. Selon la European Biogas Association, l’Europe comptait 1 620 usines de biométhane en 2024, dont 1 433 dans l’UE-27, pour une production totale de 5,2 bcm en Europe et une capacité installée de 7 bcm/an au premier trimestre 2025. La France, l’Allemagne, l’Italie, le Danemark et le Royaume-Uni dominent toujours la filière. L’Espagne, elle, a le gisement mais pas encore l’échelle industrielle.
Les chiffres ont évolué : 22, 24 ou 25 usines selon le périmètre retenu
La photo du marché espagnol dépend du périmètre statistique. La source de départ mentionne 22 usines en activité. Ce nombre se retrouve dans une communication récente de Sedigas, qui indique que l’Espagne devait finir 2025 avec 22 plantes de biometano en operación. Mais le rapport annuel 2025 de l’association indique aussi un total de 24 installations de biométhane fin 2025, dont 3 produisant du bioGNL. Enagás, de son côté, comptabilise 19 installations de biométhane enregistrées dans le système de garanties d’origine, plus d’autres actifs hors de ce périmètre ou en cours d’enregistrement.
Cette divergence n’est pas un détail. Elle révèle un marché encore en structuration, où coexistent des projets injectés au réseau, des unités off-grid, des installations en autoconsommation et des sites en cours d’intégration administrative. Mon avis est clair : tant que le secteur n’alignera pas totalement ses définitions publiques, la lecture du marché restera confuse pour les investisseurs comme pour les collectivités.
Le point solide, lui, ne change pas : selon Enagás, 256 installations de biométhane ont été jugées viables en 2025, sur 487 demandes de raccordement gérées. Le taux de viabilisation ressort donc à 52,6 %, deuxième métrique dérivée absente de la source d’origine. C’est un ratio utile : il montre que le pipeline existe, mais qu’une demande sur deux ne passe pas le filtre technique ou qualité au stade observé.
Le vrai sujet n’est plus le potentiel théorique, mais le passage à l’échelle d’ici 2030
Le discours public sur le biometano a longtemps tourné autour du potentiel. Désormais, le sujet sérieux est le calendrier. Selon Enagás, jusqu’à 46 usines pourraient être opérationnelles d’ici fin 2026, pour une capacité de production de 4,6 TWh/an. Les scénarios actualisés à 2027 font apparaître une capacité conditionnelle de 11 à 14 TWh/an, soit environ 3 % à 5 % de la demande nationale de gaz naturel. Et si tous les projets aujourd’hui avancés se matérialisent, la capacité pourrait atteindre 22 TWh/an en 2030.
Ce chiffre change la perspective. La source d’origine parlait d’une fourchette réaliste de 25 à 35 TWh sur la décennie. Les projections d’Enagás pour 2030 restent en dessous de cette borne basse, mais elles traduisent enfin une trajectoire industrielle mesurable. L’Espagne ne deviendra pas un leader par simple effet d’annonce. Elle le deviendra si ses 256 projets viabilisés avancent réellement vers le raccordement, l’exploitation et la vente de certificats.
Le cadre public n’est pas vide. La Hoja de Ruta del Biogás du MITECO fixe une production minimale de 10,41 TWh/an de biogaz en 2030. Ce document rappelle aussi que le biométhane doit contribuer à l’objectif de 28 % d’énergies renouvelables dans les transports à l’horizon 2030, avec des seuils de biocarburants avancés fixés à 1 % en 2025 et 3,5 % en 2030. Le message est simple : la filière n’est pas seulement un sujet gazier, c’est aussi un levier pour la décarbonation du transport lourd.
Déchets agricoles, résidus urbains, paille, effluents : l’Espagne a une base de sustrats large
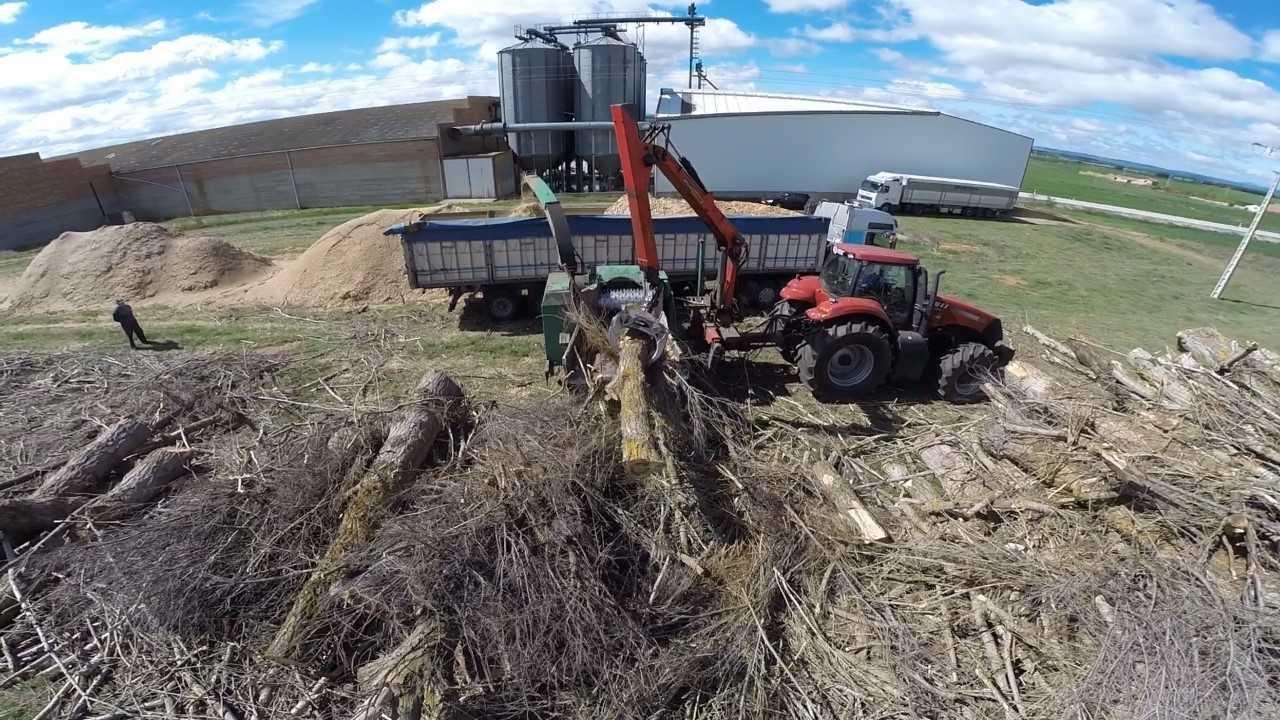
La force espagnole tient à la diversité des intrants. La source de départ cite cinq familles majeures : déchets d’élevage, cultures intermédiaires, résidus de l’oléiculture, paille céréalière et fraction organique des déchets municipaux. Ce mix de sustrats limite le risque d’une filière fondée sur une seule ressource et ouvre la voie à un maillage territorial plus équilibré.
À l’échelle européenne, la logique est cohérente avec les tendances observées par la European Biogas Association. L’organisation souligne que les résidus agricoles constituent la matière première principale du biométhane en Europe, avec aussi une place importante des déchets organiques municipaux. L’Espagne coche donc les bonnes cases sur le plan du gisement.
Mon opinion ici est nette : l’avantage compétitif espagnol se jouera moins sur la taille moyenne des futures usines que sur l’intelligence logistique. Une unité mal positionnée, éloignée des gisements ou trop dépendante du transport routier de matière, perd vite l’avantage économique promis sur le papier. Le biometano n’est rentable que si la chaîne déchets-épuration-injection-digestat reste cohérente à l’échelle locale.
Le digestat et l’emploi rural restent les deux bénéfices les plus sous-estimés
La source initiale rappelle qu’un déploiement massif pourrait générer entre 15 000 et 20 000 emplois et produire jusqu’à 12 millions de tonnes de digestat par an. Ce point mérite d’être conservé, car il distingue le biometano d’autres renouvelables. Une centrale solaire produit de l’électricité. Une filière biométhane, elle, traite des déchets, fabrique de l’énergie et restitue un coproduit agricole.
Le digestat n’est pas un bonus cosmétique. C’est l’un des piliers du modèle économique circulaire. S’il est correctement normé, suivi et valorisé, il peut réduire la dépendance aux engrais minéraux importés. Dans un contexte de volatilité des intrants agricoles, cet effet compte autant que les MWh injectés. C’est aussi là que l’acceptabilité locale peut basculer : une usine tolérée pour produire du gaz reste fragile ; une usine perçue comme une solution de gestion des effluents et de fertilisation a plus de chances d’être soutenue.
La France montre ce que l’Espagne n’a pas encore réussi à industrialiser
La comparaison avec la France n’est pas flatteuse pour l’Espagne, mais elle est utile. Selon Cegibat/GRDF, la France comptait près de 782 sites injectant du biométhane au 10 septembre 2025. Le rapport d’activité 2025 de la CRE confirme en parallèle l’ampleur du soutien réseau : plus de 600 ouvrages de renforcement validés sur le réseau de distribution en 2025, représentant environ 310 M€ d’investissements, auxquels s’ajoutent 185 M€ pour les rebours. 34 rebours étaient en service en 2025.
Le contraste est brutal. Si l’on retient les 22 unités espagnoles citées par Sedigas face aux 782 sites français recensés par GRDF/Cegibat, la France exploite environ 35,5 fois plus de sites d’injection. Même si les définitions statistiques diffèrent légèrement, l’ordre de grandeur suffit. L’Espagne n’a pas un problème de promesse. Elle a un problème de cadence industrielle et d’infrastructure de raccordement.
La France a aussi avancé sur les mécanismes de conversion. Selon la CRE, un arrêté du 8 septembre 2025 permet aux installations produisant de l’électricité à partir de biogaz de résilier par anticipation certains contrats afin de se convertir à l’injection de biométhane sans pénalité. C’est un exemple concret de signal réglementaire qui accélère une filière. L’Espagne gagnerait à simplifier aussi frontalement ses arbitrages entre cogénération, autoconsommation et injection.
Réseaux, garanties d’origine et bioGNL : trois briques nouvelles à suivre de près
Le réseau gazier est l’un des rares domaines où l’Espagne peut aller vite si elle sécurise les procédures. Selon Enagás, le système de garanties d’origine pour les gaz renouvelables est opérationnel depuis janvier 2023 et géré par Enagás GTS. C’est une infrastructure de marché indispensable pour monétiser correctement la valeur renouvelable du biométhane.
Deuxième élément nouveau : la filière bioGNL progresse. Le rapport annuel de Sedigas indique que parmi les 24 installations espagnoles de biométhane fin 2025, 3 produisent du bioGNL. Enagás ajoute que son service bioGNL est disponible à Barcelone, Huelva, Cartagena et Musel E-Hub, via un modèle de liquéfaction par équivalence. Pour la mobilité lourde et certains usages maritimes, cette brique logistique compte énormément.
Troisième point : l’Europe avance vite sur cet usage. Selon la European Biogas Association, l’Europe comptait 101 sites actifs de bio-LNG et 153 unités supplémentaires sont attendues d’ici 2028. L’organisation précise aussi que 80 % du bio-LNG produit en Europe est utilisé, ou prévu pour être utilisé, dans le transport routier. L’Espagne peut donc trouver une vraie spécialisation sur les corridors logistiques, au-delà de la seule injection résidentielle.
Un cas concret résume bien l’intérêt industriel du modèle
Selon Enagás, la plante UNUE, située à Burgos et en service depuis 2021, est présentée comme la première installation industrielle privée de biométhane raccordée au réseau gazier espagnol. Sa capacité maximale de production atteint 20 GWh/an, soit l’équivalent de la consommation annuelle moyenne de gaz de 4 000 foyers.
Cette donnée permet une troisième lecture dérivée utile : selon l’équivalence fournie par Enagás, un foyer représenté dans cet exemple correspond à environ 5 MWh/an de consommation gazière moyenne. Ce n’est pas une moyenne universelle pour tous les ménages, mais c’est un repère concret pour traduire la taille d’un projet. C’est précisément ce qui manque souvent dans les discours publics sur la filière : relier les GWh à des usages lisibles.
Le frein principal reste administratif, pas technologique
La technologie n’est plus le verrou. Selon la European Biogas Association, 86 % des usines de biométhane européennes sont raccordées au réseau, majoritairement au réseau de distribution, et environ la moitié utilisent la séparation membranaire comme technologie d’upgrading. Le sujet n’est donc pas de savoir si l’injection fonctionne. Elle fonctionne déjà à grande échelle ailleurs.
Le vrai blocage espagnol reste le passage du projet au chantier, puis du chantier à l’exploitation stable. La source d’origine visait déjà la bureaucratie et l’acceptation locale. Les données 2025 d’Enagás confortent ce diagnostic : sur 487 demandes, 256 seulement ont été viabilisées. Tant que l’instruction, le raccordement, la qualité gaz et les autorisations locales resteront aussi fragmentés, le gisement national restera un stock théorique plus qu’une puissance productive.
Ce retard a un coût. La source de départ évoque un gain potentiel annuel de 1,75 Md€ d’importations de gaz évitées et une réduction de 5 à 7 millions de tonnes de CO2 par an si le gaz fossile est substitué. Ces ordres de grandeur gardent du sens : selon la European Biogas Association, l’UE a importé 90 % de sa consommation de gaz en 2024. Dans ce contexte, tout TWh local de biométhane a une valeur énergétique, climatique et géopolitique.
Le marché avance, mais l’Espagne doit choisir entre vitrine et masse critique
Le biometano espagnol n’a plus besoin d’être défendu en théorie. Il doit être exécuté en série. Les données les plus solides montrent un pays doté d’un gisement élevé, d’un pipeline de projets désormais tangible, d’un cadre d’origine actif et d’une ouverture croissante vers le bioGNL. Elles montrent aussi un pays encore très en retard sur les volumes réellement injectés et sur le nombre de sites exploités par rapport à ses voisins.
Si l’on retient les chiffres les plus récents d’Enagás, passer de 428,6 GWh injectés en 2025 à 22 TWh/an potentiels en 2030 impliquerait un changement d’échelle massif. Le rapport entre ces deux niveaux atteint environ x51. C’est l’indicateur le plus honnête du dossier. Le potentiel existe. L’écart à combler aussi.
Pour suivre le cadre officiel espagnol, la référence la plus utile reste la page du MITECO consacrée au biometano : https://www.miteco.gob.es/es/energia/hidrocarburos-nuevos-combustibles/gas/biometano.html.
Mon avis :
Le biometano espagnol a un vrai levier industriel : il valorise des déchets locaux, utilise les réseaux gaziers existants et pourrait atteindre 25 à 35 TWh, soit près de 10 % de la demande. Mais l’écart entre potentiel et réalité reste massif : 22 plantes et 0,428 TWh seulement aujourd’hui.