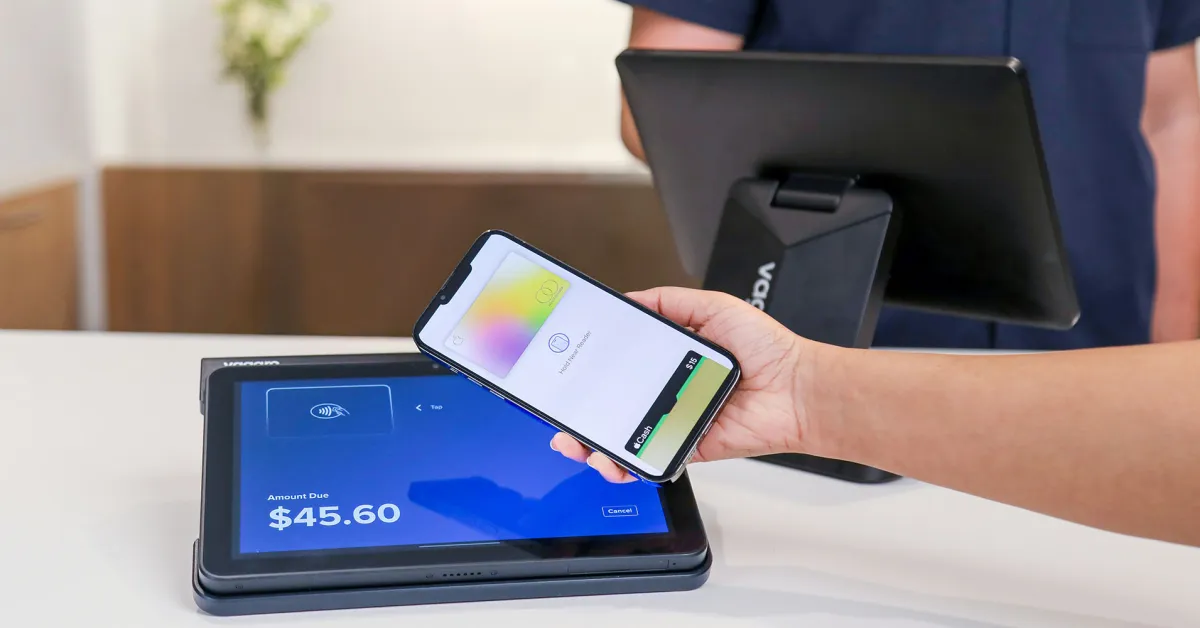
Le régulateur britannique veut ouvrir l’App Store à des paiements tiers et le NFC de l’iPhone à des concurrents d’Apple Pay. Objectif de la CMA : réduire des commissions aujourd’hui jugées trop élevées, empêcher les contournements d’Apple et relancer la concurrence au Royaume-Uni.
Le Royaume-Uni vise deux verrous clés de l’écosystème Apple
Le régulateur britannique Competition and Markets Authority veut aller plus loin que le simple débat sur les commissions de boutique d’apps. Dans une consultation publiée le 30 juin 2026, l’autorité propose d’obliger Apple à laisser les développeurs rediriger les utilisateurs vers des moyens de paiement externes pour acheter une app, un abonnement ou du contenu numérique hors de l’App Store. Le texte vise aussi les restrictions techniques qui bloquent aujourd’hui l’émergence de vrais concurrents à Apple Pay sur iPhone, via l’accès au NFC. Selon la CMA, l’objectif est clair : réintroduire de la concurrence là où les plateformes mobiles l’ont progressivement verrouillée. Source officielle.
Le point central, c’est le “steering” : la possibilité, pour un éditeur, d’informer l’utilisateur qu’il peut payer ailleurs que dans l’app et en dehors du système de facturation d’Apple. La CMA ne se contente pas d’ouvrir la porte. Elle cherche aussi à empêcher une conformité purement formelle. Son projet précise que les éventuels frais facturés par Apple pour autoriser cette redirection doivent rester “fair and reasonable”, donc justifiés, proportionnés et inférieurs aux commissions actuelles, avec un bénéfice réel pour le client final ou pour l’investissement produit, selon la CMA.
Pourquoi le régulateur britannique serre la vis
Le Royaume-Uni tire une leçon simple de ce qui s’est passé ailleurs : quand un régulateur impose une ouverture, Apple applique souvent une version minimale du changement. Dans l’Union européenne, la firme a bien introduit des boutiques alternatives et des paiements alternatifs, mais avec un cadre tarifaire et technique suffisamment dense pour limiter l’effet concurrentiel. Selon la documentation officielle d’Apple pour l’UE, les développeurs qui acceptent les nouvelles conditions paient une commission réduite de 10 % ou 17 % sur les ventes de biens et services numériques, plus 3 % s’ils utilisent encore le traitement de paiement Apple, et peuvent aussi être soumis à une Core Technology Fee de 0,50 € par première installation annuelle au-delà d’un million. Apple estime malgré tout que plus de 99 % des développeurs concernés réduiraient ou maintiendraient leurs frais, et que moins de 1 % paieraient cette Core Technology Fee. C’est précisément ce type d’architecture que la CMA semble vouloir éviter sur son marché.
Autre donnée utile : selon Apple Developer, 88 % des développeurs présents sur l’App Store dans l’UE ne paient aucune commission à Apple, et 75 % bénéficient déjà d’un taux réduit via des programmes comme le Small Business Program. Apple s’appuie sur ces chiffres pour défendre son modèle. Le problème, du point de vue du régulateur, n’est pas seulement le nombre de développeurs concernés. C’est le contrôle structurel sur la relation client, la facturation, le support, les remboursements et l’accès au marché.
Le vrai sujet n’est pas l’ouverture, mais le niveau de friction
Le texte britannique s’attaque à un point souvent noyé dans le débat : une plateforme peut autoriser une pratique tout en la rendant économiquement ou psychologiquement peu attractive. La CMA écrit noir sur blanc que les frais liés au steering devront être inférieurs aux commissions actuelles. C’est une façon directe de barrer la route à une stratégie déjà observée ailleurs : laisser sortir le paiement de l’App Store, puis continuer à prélever presque autant.
Le contraste avec le programme standard d’Apple est parlant. Selon Apple, le Small Business Program applique un taux de 15 % aux développeurs éligibles, contre 30 % au taux standard pour les apps qui vendent des biens et services numériques et dépassent certains seuils. Si l’on applique le taux de change de la Banque centrale européenne publié le 30 juin 2026, soit 1 € = 1,1394 $ ; donc 1 $ = 0,878 € arrondi, une baisse de commission de 30 % à 15 % sur 1 000 000 $ de ventes représente un écart théorique d’environ 131 648 €. Cette métrique dérivée donne une idée concrète de l’enjeu pour un éditeur qui cherche à sortir du tunnel Apple.
Deuxième indicateur utile : dans le cadre européen décrit par Apple, un développeur sous conditions alternatives paie 17 % de commission, ou 20 % s’il conserve aussi les 3 % de processing Apple. L’écart avec la commission standard de 30 % atteint donc 13 points dans le meilleur cas, soit une baisse relative d’environ 43,3 %, ou 10 points avec processing Apple, soit une baisse d’environ 33,3 %. Dit autrement, la question n’est pas abstraite. Quelques points de commission changent immédiatement la marge d’un service d’abonnement, d’une app de streaming ou d’un SaaS mobile.
Le NFC devient le second front contre Apple Pay
Le second volet du projet britannique vise le NFC, donc la couche matérielle qui permet le paiement sans contact. Aujourd’hui, la CMA considère que les conditions et frais imposés par Apple freinent l’accès à cette fonction. Elle consulte les acteurs du marché sur deux éléments précis : la méthode technique d’accès au NFC et le prix qui pourrait être facturé pour cet accès. Ici, le régulateur ne parle plus seulement de paiement externe sur une page web. Il parle de paiement directement dans l’écosystème iPhone, au point de vente, avec des apps concurrentes du portefeuille Apple.
Ce point est plus sérieux qu’il n’y paraît. Selon la communication officielle de la CMA, l’ouverture du NFC pourrait permettre aux fintechs britanniques de proposer des paiements carte, des paiements de compte à compte, des usages autour des stablecoins, mais aussi des fonctions non financières comme l’identité numérique ou les clés de voiture. Le régulateur ne raisonne donc pas en simple rivalité “Wallet contre Wallet”. Il raisonne en accès à une capacité système.
L’Europe montre que l’ouverture technique est déjà possible
Apple ne peut plus soutenir que l’ouverture du NFC est techniquement irréaliste. En Europe économique, la société documente déjà des API HCE pour les transactions NFC sans contact dans les apps. Selon Apple Developer, ces fonctions existent sur iPhone XS ou modèle ultérieur, sous iOS 17.4 ou plus récent. Elles couvrent les paiements en magasin, mais aussi les clés de voiture, les badges d’entreprise, les cartes de transport fermées, les clés de domicile, les clés d’hôtel, les programmes de fidélité et les billets d’événement. Apple précise aussi que les utilisateurs peuvent choisir une app éligible comme app de paiement sans contact par défaut, avec déclenchement au double clic ou à la détection de terminal.
Ce point change le débat. Le Royaume-Uni ne demande pas une rupture technologique. Il demande une extension de logique déjà en place dans l’EEE. Le différentiel n’est donc pas technique en premier lieu. Il est réglementaire et commercial.
Le marché britannique des paiements donne du poids à la CMA
La demande britannique arrive dans un marché où le sans-contact est déjà massif. Selon UK Finance, 18,9 milliards de paiements sans contact ont été réalisés au Royaume-Uni en 2024, contre 18,3 milliards un an plus tôt. Le sans-contact représente 39 % de l’ensemble des paiements dans le pays. Le même rapport indique que 153 millions de cartes sans contact étaient en circulation fin 2024, soit 89 % des cartes en circulation.
Ces volumes expliquent pourquoi l’accès au NFC n’est pas un sujet secondaire. Toujours selon UK Finance, le total des paiements au Royaume-Uni a atteint 48,596 milliards en 2024. En rapportant les 18,9 milliards de paiements sans contact à ce total, on obtient une part de 38,9 %, cohérente avec l’arrondi officiel de 39 %. C’est la première métrique dérivée qui montre le poids réel du contactless dans la vie quotidienne britannique. La seconde est tout aussi parlante : les paiements carte ont représenté 31,112 milliards d’opérations en 2024, en additionnant 26,099 milliards de paiements par carte de débit et 5,013 milliards par carte de crédit/charge. Le sans-contact pèse donc environ 60,7 % des paiements par carte au Royaume-Uni. Sur un tel marché, verrouiller l’interface NFC revient à contrôler un point de passage majeur.
Ce que les développeurs et fintechs peuvent gagner concrètement
Pour les développeurs d’apps, la mesure sur le steering peut d’abord améliorer la marge sur les abonnements. Un éditeur de presse, de streaming audio, de coaching ou de productivité pourrait pousser l’utilisateur vers un paiement web, conserver plus de revenu et réinjecter l’écart dans l’acquisition, le support ou le produit. La CMA veut justement que les économies potentielles bénéficient soit aux consommateurs, soit à l’innovation.
Pour les fintechs, l’ouverture du NFC est encore plus stratégique. Une banque ou une app de paiement pourrait proposer son propre wallet iPhone au Royaume-Uni, avec parcours natif, gestion directe de la relation client et fonctionnalités différenciantes. La CMA cite explicitement les paiements de compte à compte et les monnaies numériques émergentes comme cas d’usage possibles. Ce n’est pas anodin : selon Mastercard, le Royaume-Uni sert déjà de premier marché de lancement pour certains services de protection sur les paiements account-to-account, avec des groupes comme Monzo, NatWest et Santander impliqués dans les déploiements autour de Faster Payments. Le terrain est donc favorable à des alternatives qui ne passent pas forcément par les rails carte classiques.
La ligne de défense d’Apple reste la même
Apple conteste les deux volets du projet avec un argument constant : dès qu’un utilisateur sort de l’infrastructure de paiement Apple, il perd une partie des garanties offertes par la marque. La firme rappelle dans sa documentation d’assistance qu’un achat effectué hors App Store ou hors In-App Purchase ne bénéficie pas du même niveau de support : remboursement, historique d’achat, gestion d’abonnement, contrôle parental, Ask to Buy, Family Sharing ou assistance Apple peuvent ne plus s’appliquer. Apple précise aussi que l’utilisateur doit alors se tourner vers le développeur en cas de problème.
Sur le fond, l’argument n’est pas faux. Un paiement externe déplace une partie du risque et du support vers l’éditeur. Mais il masque une réalité plus large : la sécurité sert aussi ici de justification à un contrôle commercial. Le Royaume-Uni semble désormais décidé à séparer les deux sujets. La sécurité peut rester une exigence. Elle ne doit pas devenir un prétexte pour interdire la concurrence.
Ce qui manque encore avant un vrai basculement
À ce stade, la CMA consulte. Elle ne tranche pas encore définitivement. Pour le steering, l’orientation est déjà nette. Pour le NFC, deux zones restent ouvertes : la méthode technique d’accès et le tarif associé. Sur ces deux points, le détail fera toute la différence. Un accès trop encadré, trop coûteux ou trop lent à obtenir viderait la réforme de sa substance.
Mon avis est simple : le volet paiement externe a de fortes chances d’aboutir sous une forme robuste, car le régulateur britannique a visiblement intégré les tactiques de contournement observées ailleurs. Le volet NFC est plus délicat, mais il est aussi plus structurant à long terme. Si Londres force réellement l’ouverture, le Royaume-Uni pourrait devenir un laboratoire pour des wallets bancaires ou fintechs sur iPhone, avec une intensité concurrentielle que l’on n’a pas encore vue à grande échelle hors de l’EEE.
Cinq éléments nouveaux que l’article d’origine ne donnait pas
1. Les paramètres tarifaires précis déjà appliqués par Apple en Europe
Selon Apple Developer, les développeurs sous conditions alternatives dans l’UE paient 10 % ou 17 % de commission, plus 3 % s’ils gardent le processing Apple, avec une Core Technology Fee de 0,50 € par première installation annuelle au-delà d’un million. L’article d’origine parlait de “malicious compliance”, mais ne donnait pas ces chiffres.
2. Les seuils d’exposition réelle pour les développeurs
Selon Apple, 88 % des développeurs de l’App Store dans l’UE ne paient aucune commission, 75 % paient un taux réduit, et moins de 1 % seraient touchés par la Core Technology Fee. Ces données éclairent mieux la ligne de défense d’Apple.
3. Les usages NFC au-delà du paiement
Selon Apple Developer, l’ouverture HCE dans l’EEE couvre aussi les badges, billets, clés d’hôtel, clés de maison et clés de voiture. Le débat britannique ne porte donc pas seulement sur Apple Pay.
4. Le poids exact du sans-contact au Royaume-Uni
Selon UK Finance, 18,9 milliards de paiements sans contact ont été réalisés au Royaume-Uni en 2024, soit 39 % de tous les paiements. Ce contexte de marché manque dans la source initiale, alors qu’il justifie pleinement l’intérêt du régulateur.
5. L’impact économique concret d’une baisse de commission
Avec le taux BCE du 30 juin 2026, une baisse de 15 points de commission sur 1 000 000 $ de ventes représente environ 131 648 €. C’est un ordre de grandeur utile pour mesurer l’enjeu d’un steering réellement exploitable.
Mon avis :
Avis net : la CMA vise juste sur les paiements tiers, car elle encadre aussi les frais “raisonnables”, ce qui limite les contournements déjà reprochés à Apple aux États-Unis et en Europe. En revanche, l’ouverture du NFC paraît moins convaincante : l’avantage utilisateur face à Apple Wallet reste, à ce stade, peu démontré.